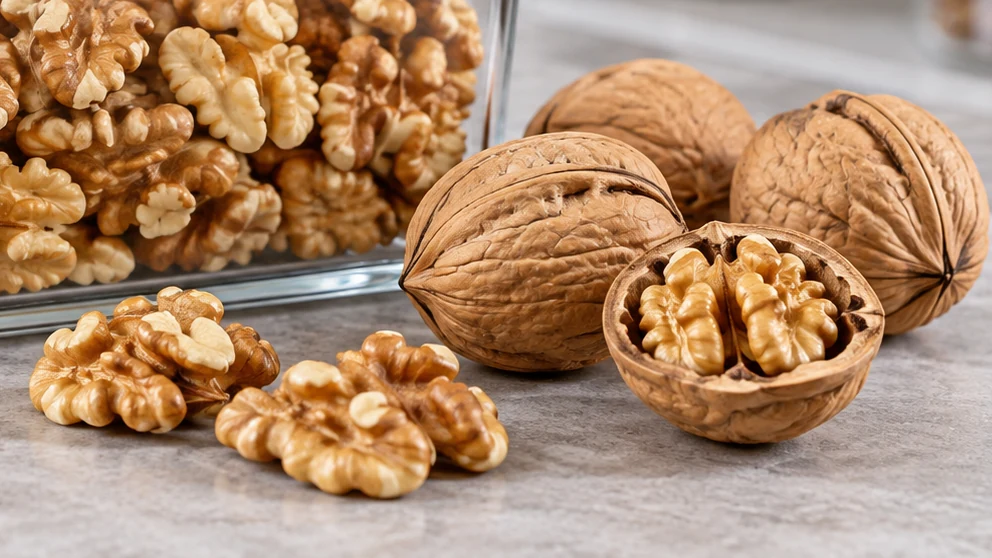
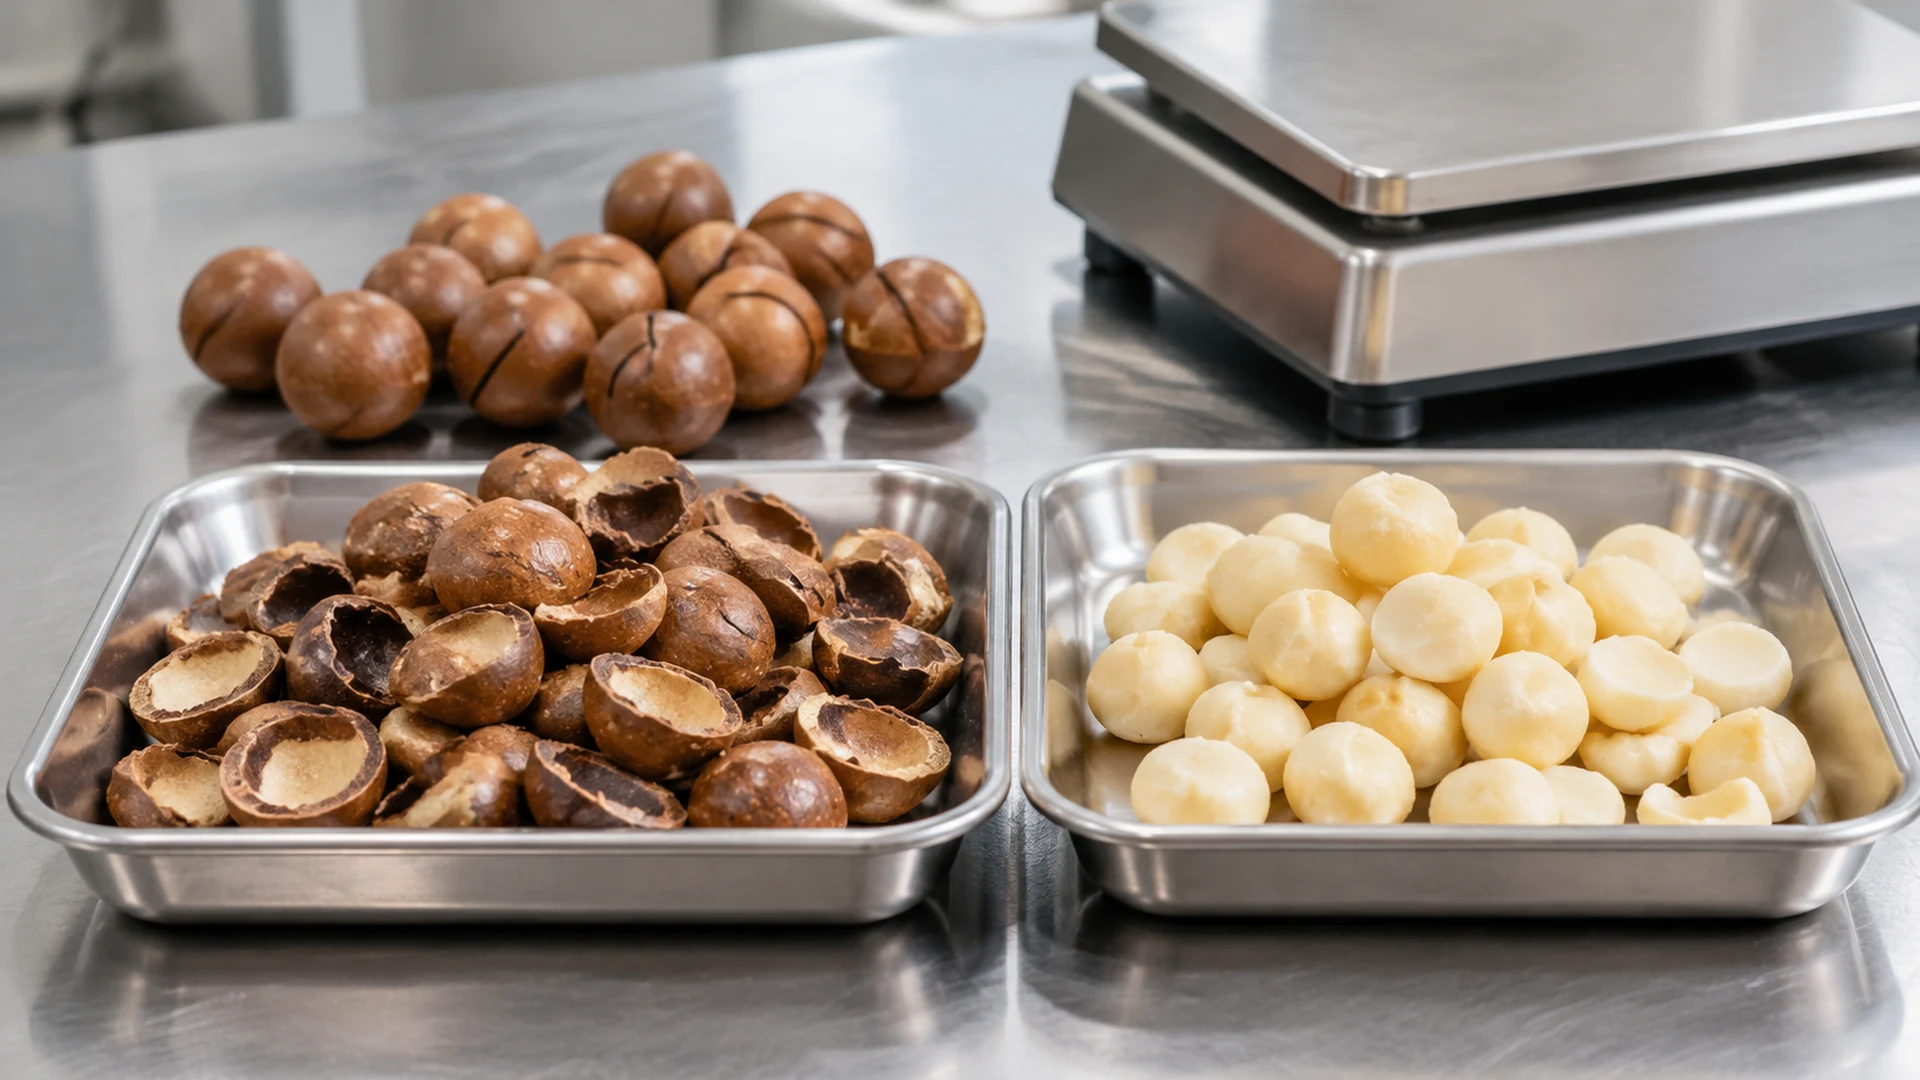
மக்காடமியா நட் கர்னல்-டு-ஷெல் எடை விகிதம் பிரிக்கப்பட்ட கர்னல்களின் வெகுஜனத்தை அவற்றின் தொடர்புடைய ஓடுகளின் வெகுஜனத்துடன் ஒப்பிடுகிறது. இது கர்னல் வெகுஜனத்தை ஷெல் வெகுஜனத்தால் வகுப்பதன் மூலம் கணக்கிடப்படுகிறது. இது கர்னல் விகிதத்தில் இருந்து வேறுபடுகிறது, இது கர்னல் வெகுஜனத்தை அசல் இன்-ஷெல் நட் வெகுஜனத்துடன் ஒப்பிடுகிறது, மேலும் மீட்டெடுக்கக்கூடிய கர்னல் விளைச்சலில் இருந்து, இது வரையறுக்கப்பட்ட ஏற்றுக்கொள்ளும் விவரக்குறிப்பைச் சந்திக்கும் கர்னல்களின் அளவை அளவிடுகிறது.
இந்த அளவீடுகள் வெவ்வேறு கேள்விகளுக்கு பதிலளிக்கின்றன. மொத்தமாக வாங்குவோர் மற்றும் செயலிகளுக்கு, மாதிரி, அளவிடப்பட்ட பின்னங்கள் மற்றும் கணக்கீட்டு அடிப்படை ஆகியவை தெளிவாக வரையறுக்கப்பட்டால் மட்டுமே முடிவு பயனுள்ளதாக இருக்கும். ஒரு மாதிரியின் விகிதமானது முழு ஏற்றுமதி அல்லது எதிர்காலத் தொகுதிகளுக்கான உத்தரவாத மதிப்பை நிறுவாது.
கர்னல்-க்கு-ஷெல் எடை விகிதம் என்ன அளவிடுகிறது?
அளவிடப்பட்ட இரண்டு பின்னங்களை வரையறுக்கவும்
கர்னல்-க்கு-ஷெல் எடை விகிதம்:
கர்னல்-டு-ஷெல் விகிதம் = பிரிக்கப்பட்ட கர்னல் நிறை ÷ பிரிக்கப்பட்ட ஷெல் நிறை
இரண்டு நிறைகளும் கிராம் அல்லது கிலோகிராம் போன்ற ஒரே அலகைப் பயன்படுத்த வேண்டும். இதன் விளைவாக ஒரு பரிமாணமற்ற விகிதம், அசல் இன்-ஷெல் எடையின் சதவீதம் அல்ல.
எடுத்துக்காட்டாக, ஒரு மாதிரி 300 கிராம் பிரிக்கப்பட்ட கர்னல்கள் மற்றும் 700 கிராம் குண்டுகளை உருவாக்கினால், விகிதம் 300 ÷ 700 = 0.429, தோராயமாக. இதன் பொருள் அளவிடப்பட்ட கர்னல் நிறை ஷெல் வெகுஜனத்தை விட 0.429 மடங்கு அதிகம். அசல் இன்-ஷெல் மாதிரியில் கர்னல்கள் 42.9% ஆகும் என்று அர்த்தம் இல்லை.
அளவீட்டு செயல்முறையானது கர்னல் மற்றும் ஷெல் என கணக்கிடப்படுவதை வரையறுக்க வேண்டும். மீதமுள்ள பொருட்கள், குப்பைகள், கணக்கில் காட்டப்படாத இழப்புகள் மற்றும் மாதிரி நிலையில் உள்ள வேறுபாடுகள் பதிவு செய்யப்பட்ட வெகுஜனங்களை பாதிக்கலாம். மாதிரிகளை ஒப்பிடும்போது அதே பிரிப்பு மற்றும் எடையிடும் முறையைப் பயன்படுத்தவும்.
கர்னல் சதவீதத்திலிருந்து விகிதத்தை வேறுபடுத்தவும்
கர்னல் சதவீதம் வேறுபட்ட வகுப்பினைப் பயன்படுத்துகிறது. பிரிக்கப்பட்ட கர்னல் மற்றும் ஷெல் பின்னங்கள் அளவிடப்பட்ட மாதிரி வெகுஜனத்தைக் கணக்கில் கொண்டால், வேறு எந்தப் பொருளும் அல்லது கணக்கில் காட்டப்படாத இழப்புகளும் இல்லாமல், அதை இவ்வாறு கணக்கிடலாம்:
கர்னல் சதவீதம் (%) = கர்னல் நிறை ÷ (கர்னல் நிறை + ஷெல் நிறை) × 100
மேலே உள்ள உதாரணத்தைப் பயன்படுத்தி, 300 ÷ (300 + 700) × 100 = 30%. விகிதம் தோராயமாக 0.429, கர்னல் சதவீதம் 30% ஆகும். இரண்டும் வெவ்வேறு உறவுகளை விவரிப்பதால் கணித ரீதியாக சீரானவை.
அளவிடப்பட்ட பின்னங்கள் ஆரம்ப மாதிரி வெகுஜனத்தைக் கணக்கிடவில்லை என்றால், வெகுஜன சமநிலை மூடப்படும் என்று அமைதியாக கருத வேண்டாம். முரண்பாட்டைப் பதிவுசெய்து, கர்னல் சதவீதம் ஆரம்ப இன்-ஷெல் வெகுஜனத்திலிருந்து கணக்கிடப்படுகிறதா அல்லது பிரிக்கப்பட்ட பின்னங்களின் கூட்டுத்தொகையிலிருந்து கணக்கிடப்படுகிறதா என்பதை வரையறுக்கவும்.
ஒரு மாதிரியிலிருந்து வாங்குபவர்கள் விகிதத்தை எவ்வாறு அளவிட வேண்டும்?
ஆரம்ப மாதிரி மற்றும் பிரிக்கப்பட்ட பின்னங்களை பதிவு செய்யவும்
ஒரு பயனுள்ள சோதனை தெளிவாக அடையாளம் காணப்பட்ட மாதிரியுடன் தொடங்குகிறது. தொகுதி குறிப்பு, ஆரம்ப இன்-ஷெல் நிறை, மாதிரி நிலை மற்றும் ஷெல் தாக்குதலுக்கு முன் செய்யப்பட்ட எந்தவொரு தயாரிப்பையும் பதிவு செய்யவும். பிரித்த பிறகு, கர்னல் மற்றும் ஷெல் பின்னங்களை சுயாதீனமாக எடைபோட்டு, ஒப்புக்கொள்ளப்பட்ட நடைமுறையின்படி வகைப்படுத்தப்படாத பொருள் அல்லது கையாளுதல் இழப்பை பதிவு செய்யவும்.
ஒரு நடைமுறை பதிவில் இருக்க வேண்டும்:
- மாதிரி அல்லது நிறைய அடையாளம்.
- ஆரம்ப இன்-ஷெல் மாதிரி நிறை.
- பிரிக்கப்பட்ட கர்னல் நிறை.
- பிரிக்கப்பட்ட ஷெல் நிறை.
- தொடர்புடைய மாதிரி நிலை மற்றும் தயாரிப்பு.
- எஞ்சிய பொருள் மற்றும் கணக்கில் காட்டப்படாத இழப்புகள் எவ்வாறு நடத்தப்படுகின்றன.
இந்த பதிவுகள் முடிவை மீண்டும் மீண்டும் மற்றும் தணிக்கை செய்வதை எளிதாக்குகின்றன. தேர்ந்தெடுக்கப்பட்ட முறையின் கீழ் அளவிடப்பட்ட பின்னங்களை ஆரம்ப மாதிரியுடன் சமரசம் செய்ய முடியாவிட்டால், சப்ளையர்கள் அல்லது தொகுதிகளை ஒப்பிடுவதற்கு விகிதத்தைப் பயன்படுத்துவதற்கு முன்பு முரண்பாட்டை ஆராயுங்கள்.
மாதிரி முறையை சீராக வைத்திருங்கள்
மாதிரியானது மதிப்பிடப்படும் பகுதிக்கு பொருத்தமானதாக இருக்க வேண்டும், மேலும் முறை தொடர்ந்து பயன்படுத்தப்பட வேண்டும். மாதிரி தேர்வு, ஈரப்பதம் நிலை, பிரிக்கும் நுட்பம் அல்லது எஞ்சிய பொருட்களின் சிகிச்சை ஆகியவற்றில் உள்ள வேறுபாடுகள் இரண்டு அறிக்கை விகிதங்களை ஒப்பிடுவதை கடினமாக்கும்.
ஒரு மாதிரியானது முறையை விளக்கலாம் அல்லது ஆரம்ப குறிப்பை வழங்கலாம், ஆனால் அது தானாக முழு ஏற்றுமதியையும் குறிக்காது. வணிகரீதியாக மாறுபாடு முக்கியத்துவம் வாய்ந்ததாக இருந்தால், ஒரு மாதிரித் திட்டம் மற்றும் மீண்டும் மீண்டும் மாதிரிகள் தேவையா என்பதை ஏற்கவும்.
மீட்டெடுக்கக்கூடிய கர்னல் விளைச்சல் எவ்வாறு வேறுபடுகிறது?
வாங்குபவர் அசல் இன்-ஷெல் உள்ளீடு எவ்வளவு கர்னலாக மாறும் என்பதை அறிய விரும்பும் போது மீட்டெடுக்கக்கூடிய கர்னல் விளைச்சல் பயனுள்ளதாக இருக்கும். இந்தக் கட்டுரைக்கு, இது ஒரு செயல்பாட்டு நடவடிக்கையாகப் பயன்படுத்தப்படுகிறது, ஒவ்வொரு ஒப்பந்தத்திற்கும் ஒரு உலகளாவிய தொழில் வரையறை பொருந்தும் என்ற கூற்றாக அல்ல.
மீட்டெடுக்கக்கூடிய கர்னல் விளைச்சல் (%) = ஏற்றுக்கொள்ளப்பட்ட பயன்படுத்தக்கூடிய கர்னல் நிறை ÷ ஆரம்ப இன்-ஷெல் மாதிரி நிறை × 100
முந்தைய எடுத்துக்காட்டில் 300 கிராம் பிரிக்கப்பட்ட கர்னல்கள் வாங்குபவரின் ஒப்புக்கொள்ளப்பட்ட அளவுகோல்களை பூர்த்தி செய்யும் 285 கிராம் அடங்கும் என்று வைத்துக்கொள்வோம். ஆரம்ப இன்-ஷெல் மாதிரி நிறை 1,000 கிராம் என்றால், மீட்டெடுக்கக்கூடிய கர்னல் விளைச்சல் 285 ÷ 1,000 × 100 = 28.5%.
மீதமுள்ள 15 கிராம் இந்த எடுத்துக்காட்டில் ஏற்றுக்கொள்ளப்பட்ட அளவுகோல்களை பூர்த்தி செய்யவில்லை. அது தானாகவே கழிவு என்று விவரிக்கப்படக்கூடாது; அதன் பொருத்தம் நிபந்தனை மற்றும் நோக்கத்தைப் பொறுத்தது. துண்டுகள் ஒரு தயாரிப்புக்கு ஏற்றுக்கொள்ளத்தக்கதாக இருந்தால், மற்றொன்று இல்லை என்றால், அதே மாதிரி வெவ்வேறு விவரக்குறிப்புகளின் கீழ் வெவ்வேறு மீட்டெடுக்கக்கூடிய விளைச்சலை உருவாக்க முடியும்.
| மெட்ரிக் | கணக்கீடு அடிப்படை | அது வாங்குபவருக்கு என்ன சொல்கிறது |
| கர்னல்-க்கு-ஷெல் விகிதம் | கர்னல் நிறை ÷ ஷெல் நிறை | ஷெல் வெகுஜனத்துடன் கர்னல் நிறை எவ்வாறு ஒப்பிடப்படுகிறது |
| உள்ளீட்டின் கர்னல் சதவீதம் | கர்னல் நிறை ÷ ஆரம்ப இன்-ஷெல் நிறை × 100% | உள்ளீட்டு வெகுஜனத்தின் விகிதம் பிரிக்கப்பட்ட கர்னல் ஆகும் |
| மீட்கக்கூடிய கர்னல் விளைச்சல் | ஏற்றுக்கொள்ளப்பட்ட பயன்படுத்தக்கூடிய கர்னல் நிறை ÷ ஆரம்ப இன்-ஷெல் நிறை × 100% | உள்ளீடு எந்த விகிதத்தில் ஏற்றுக்கொள்ளப்பட்ட பயன்படுத்தக்கூடிய கர்னல் ஆகும் |
இந்த அளவீடுகளை ஒன்றுக்கொன்று மாற்றக்கூடியது போல் ஒப்பிட வேண்டாம். எந்த மெட்ரிக் பயன்படுத்தப்படுகிறது, அதன் எண் மற்றும் வகுத்தல் எவ்வாறு வரையறுக்கப்படுகிறது மற்றும் எந்த வரிசையாக்க அளவுகோல் பொருந்தும் என்பதை அறிக்கை குறிப்பிட வேண்டும்.
இரண்டு கர்னல்-டு-ஷெல் முடிவுகளை ஒப்பிட முடியாததாக மாற்றுவது எது?
மாதிரி நிலை மற்றும் ஈரப்பதம் அடிப்படை
ஈரப்பதம் மாற்றங்கள் அளவிடப்பட்ட வெகுஜனத்தை பாதிக்கலாம். வெவ்வேறு நிலைமைகளின் கீழ் மாதிரிகள் சோதிக்கப்பட்டால், அதன் விளைவாக வரும் விகிதங்கள் ஒப்பிடுவதற்கு சமமான அடிப்படையை வழங்காது. மாதிரி பெறப்பட்டதா அல்லது வரையறுக்கப்பட்ட கண்டிஷனிங் படிக்கு பிறகு அளவிடப்பட்டதா என்பதைப் பதிவு செய்யவும். ஒவ்வொரு வணிக மதிப்பீட்டிற்கும் ஒரு உலர்-பொருள் திருத்தம் தானாகவே அவசியமில்லை; சரியான முறை சோதனையின் நோக்கம் மற்றும் ஒப்புக்கொள்ளப்பட்ட விவரக்குறிப்பைப் பொறுத்தது.
பிரித்தல் மற்றும் வரிசைப்படுத்துதல் விதிகள்
கர்னல்-க்கு-ஷெல் விகிதம் பிரிக்கப்பட்ட கர்னல் நிறை மற்றும் ஷெல் நிறை ஆகியவற்றைப் பயன்படுத்துகிறது. மீட்டெடுக்கக்கூடிய மகசூல், எந்த கர்னல்கள் ஏற்றுக்கொள்ளும் அளவுகோல்களை சந்திக்கின்றன என்பதைப் பொறுத்தது. ஒரு சோதனையில் சிறிய துண்டுகள் இருந்தால், மற்றொன்று அவற்றைத் தவிர்த்துவிட்டால், வெவ்வேறு வரையறைகளைக் கணக்கிடாமல் அவற்றின் மீட்டெடுக்கக்கூடிய விளைச்சலை ஒப்பிட முடியாது.
சோதனைக்கு முன், முழு கர்னல்கள், பாதிகள், துண்டுகள், சேதமடைந்த பொருள் மற்றும் பிற தொடர்புடைய பின்னங்கள் எவ்வாறு வகைப்படுத்தப்படும் என்பதை ஒப்புக்கொள்ளவும். நோக்கம் கொண்ட தயாரிப்புக்கு ஒரு குறிப்பிட்ட கர்னல் வடிவம் தேவைப்படும்போது இது மிகவும் முக்கியமானது.
நிறை இருப்பு மற்றும் கணக்கிடப்படாத இழப்புகள்
ஆரம்ப இன்-ஷெல் நிறை, பிரிக்கப்பட்ட கர்னல் நிறை, ஷெல் நிறை மற்றும் வேறு ஏதேனும் பதிவு செய்யப்பட்ட பின்னங்கள் ஒன்றாகக் கருதப்பட வேண்டும். ஆரம்ப வெகுஜனத்திற்கும் மீட்டெடுக்கப்பட்ட பின்னங்களின் கூட்டுத்தொகைக்கும் இடையே உள்ள வேறுபாடு, சேகரிக்கப்படாமல் விடப்பட்ட பொருள், ஈரப்பதம் மாற்றங்கள் அல்லது இழப்புகளைக் கையாளுதல் ஆகியவற்றிலிருந்து எழலாம். பின்னங்கள் துல்லியமாகச் சேர்வதைக் கருதி மறைப்பதற்குப் பதிலாக முரண்பாடு பதிவு செய்யப்பட வேண்டும்.
வணிக ஒப்பீடு அல்லது செலவு கணக்கீடுகளுக்கு முடிவு பயன்படுத்தப்படும் போது இது மிகவும் முக்கியமானது. ஒரு விகிதம் இன்னும் இரண்டு அளவிடப்பட்ட பின்னங்களிலிருந்து கணித ரீதியாக கணக்கிடப்படலாம், ஆனால் ஒரு விவரிக்கப்படாத நிறை-இருப்பு வேறுபாடு அசல் மாதிரியைப் பற்றி முடிவு கூறுவதைக் கட்டுப்படுத்தலாம்.
வாங்குபவர்கள் வாங்கும் முடிவில் அளவீடுகளை எவ்வாறு பயன்படுத்தலாம்?
அதே அடிப்படையில் மாதிரிகளை ஒப்பிடுக
இன்-ஷெல் மக்காடமியா லாட்களை ஒப்பிடும் முன், அதே அளவீட்டு வரையறைகள் மற்றும் நடைமுறைகள் பயன்படுத்தப்பட்டன என்பதை உறுதிப்படுத்தவும். தயாரிப்பு மற்றும் தொகுதி அடையாளம், ஆரம்ப நிறை, பிரிக்கப்பட்ட பின்னங்கள், மாதிரி நிலை மற்றும் கணக்கீட்டு முறை ஆகியவற்றை பதிவு செய்யவும். ஒரு மாதிரி முடிவு எதிர்கால விநியோகங்களுக்கான உத்தரவாத மதிப்பாக கருதப்படக்கூடாது.
செயலாக்கச் செலவிலிருந்து மூலப்பொருள் விளைச்சலைப் பிரிக்கவும்
அதிக கர்னல்-க்கு-ஷெல் விகிதம் என்பது பயன்படுத்தக்கூடிய கர்னலின் ஒரு யூனிட்டுக்கான குறைந்த விலையை தானாகவே குறிக்காது. இன்-ஷெல் பொருளின் விலை மற்றும் அதே சோதனை செய்யப்பட்ட அளவிலிருந்து ஏற்றுக்கொள்ளப்பட்ட பயன்படுத்தக்கூடிய கர்னல் நிறை தெரிந்தால், ஒரு அடிப்படை மூலப்பொருள் செலவைக் கணக்கிடலாம்:
பயன்படுத்தக்கூடிய கர்னலின் ஒரு யூனிட்டுக்கான மூலப்பொருள் செலவு = சோதனை செய்யப்பட்ட இன்-ஷெல் அளவின் விலை ÷ ஏற்றுக்கொள்ளப்பட்ட பயன்படுத்தக்கூடிய கர்னல் நிறை மீட்கப்பட்டது
இந்த கணக்கீடு மூலப்பொருள் செலவை மட்டுமே உள்ளடக்கும். ஷெல்லிங், வரிசைப்படுத்துதல், உழைப்பு, உபகரண செயல்பாடு மற்றும் பிற செயலாக்கச் செலவுகள் ஆகியவை அந்தச் செலவுகள் வெளிப்படையாகச் சேர்க்கப்படாவிட்டால் இது விலக்கப்படும். நம்பகமான விலை மற்றும் வெளியீட்டுத் தரவு இல்லாமல், கர்னல்-க்கு-ஷெல் விகிதத்தால் மட்டும் மொத்த செயலாக்கச் செலவை நிறுவவோ அல்லது சிறந்த மதிப்பு சப்ளையரைக் கண்டறியவோ முடியாது.
இன்-ஷெல் மக்காடமியா நட்ஸ் ஆர்டர் செய்வதற்கு முன் வாங்குபவர்கள் என்ன உறுதிப்படுத்த வேண்டும்?
- தயாரிப்பு அடையாளம்: தயாரிப்பு பிரிக்கப்பட்ட கர்னல்களை விட ஷெல் மக்காடமியா நட்ஸ் என்பதை உறுதிப்படுத்தவும்.
- மாதிரி அடையாளம்: மாதிரி அல்லது நிறைய குறிப்பு மற்றும் ஆரம்ப நிறை ஆகியவற்றை பதிவு செய்யவும்.
- அளவீட்டு வரையறை: கோரப்பட்ட முடிவு கர்னல்-க்கு-ஷெல் விகிதம், கர்னல் சதவீதம் அல்லது மீட்டெடுக்கக்கூடிய கர்னல் விளைச்சலாக உள்ளதா என்பதைக் குறிப்பிடவும்.
- பிரிக்கும் முறை: கர்னல்கள் மற்றும் குண்டுகள் எவ்வாறு பிரிக்கப்பட்டு எடை போடப்படும் என்பதை வரையறுக்கவும்.
- பயன்படுத்தக்கூடிய-கர்னல் அளவுகோல்கள்: மீட்டெடுக்கக்கூடிய மகசூல் அளவிடப்பட்டால், எந்த கர்னல் வடிவங்கள் மற்றும் நிபந்தனைகள் ஏற்கத்தக்கவை என்பதைக் குறிப்பிடவும்.
- மாதிரி நிபந்தனை: பொருத்தமான தயாரிப்பு மற்றும் எடை அடிப்படையில் பதிவு செய்யவும்.
- ஏற்றுக்கொள்ளும் நடைமுறை: மாதிரி அல்லது டெலிவரி செய்யப்பட்ட லாட்டை மதிப்பிடுவதற்கு முடிவு எவ்வாறு பயன்படுத்தப்படும் என்பதை ஒப்புக்கொள்.
ஷான்சுய் நட் பட்டியல்கள் ஷெல்லில் உள்ள தொழிற்சாலை மொத்த புதிய மக்காடமியா நட்ஸ் தொடர்புடைய தயாரிப்பு பக்கமாக. தயாரிப்பு விளக்கத்திலிருந்து ஒரு குறிப்பிட்ட கர்னல்-க்கு-ஷெல் விகிதத்தை ஊகிப்பதற்குப் பதிலாக, உண்மையான வழங்கப்பட்ட தயாரிப்பு நிலை, கிடைக்கக்கூடிய விவரக்குறிப்புகள் மற்றும் உத்தேசிக்கப்பட்ட பயன்பாட்டிற்கான துணை ஆவணங்களை வாங்குபவர்கள் உறுதிப்படுத்த வேண்டும்.
தயாரிப்பு சார்ந்த கேள்விகள் அல்லது வாங்குதல் தேவைகளுக்கு, வாங்குபவர்கள் செய்யலாம் Shanshui Nut ஐ தொடர்பு கொள்ளவும் நோக்கம் கொண்ட தயாரிப்பு வடிவம் மற்றும் முன்மொழியப்பட்ட அளவீட்டு அளவுகோல்களுடன்.
குறிப்புகள்
- Lin, C., Zhu, D., Wang, H., and Wu, J. (2026). "தனிப்பட்ட உறுப்பு முறையின் அடிப்படையில் ஒரு கூம்பு-வகை மக்காடமியா நட் ஷெல்லரின் அளவுரு மேம்படுத்தல் மற்றும் செயல்திறன் சரிபார்ப்பு." உணவு அறிவியல் இதழ், 91(8), e71343. இந்த ஆய்வு ஒரு குறிப்பிட்ட கூம்பு வகை ஷெல்லர் மற்றும் கட்டுப்படுத்தப்பட்ட சோதனைப் பொருளைப் பற்றியது.
- லியாங், டி., சௌ, ஜே., மற்றும் நாப், ஆர். (1988). "மக்காடமியா நட் கர்னல் மீட்பு மீது நோட்ச்சிங் மற்றும் ஃப்ரீசிங் விளைவு." வேளாண் பொறியியல் ஆராய்ச்சி இதழ், 41(1), 43–52.
Shanshui Nut ஐ தொடர்பு கொள்ளவும் தயாரிப்பு தகவல் மற்றும் கொள்முதல் விவரக்குறிப்புகளுக்கு.